Sommaire
Acheter son premier logement reste un rite de passage, mais aussi un terrain miné. En 2024, la Banque de France constatait un net ralentissement du crédit immobilier, avec des taux plus élevés qu’avant 2022, et dans ce contexte, la moindre erreur se paie comptant, parfois pendant des années. Beaucoup de primo-propriétaires découvrent après la signature que les “petites lignes” du quotidien immobilier, charges, entretien, fiscalité, assurance, pèsent plus lourd qu’un joli plan de financement. Or ces pièges sont souvent invisibles au départ, parce qu’ils se nichent dans les détails, et qu’ils ne se voient pas lors des visites.
Le budget réel dépasse vite la mensualité
Vous pensiez avoir tout chiffré ? C’est précisément là que les déconvenues commencent. Une mensualité de crédit, même négociée, ne résume jamais le coût de possession, et l’écart entre “capacité d’emprunt” et “capacité à vivre” est l’un des angles morts les plus fréquents chez les nouveaux propriétaires. En France, les frais de notaire s’ajoutent d’emblée : autour de 7 % à 8 % du prix dans l’ancien, plutôt 2 % à 3 % dans le neuf, des ordres de grandeur rappelés par les notaires et largement repris par les simulateurs publics, auxquels il faut parfois ajouter des frais de garantie, caution ou hypothèque, ainsi que les frais de dossier bancaires. Dit autrement : une enveloppe “apport” calibrée au centime peut suffire à faire dérailler un projet si elle n’intègre pas ces postes, et ce risque augmente quand le marché se tend et que la marge de négociation diminue.
À ces coûts d’entrée s’ajoutent les dépenses récurrentes, et elles surprennent parce qu’elles tombent en rafales. Taxe foncière, assurance habitation, charges de copropriété, consommation énergétique réelle, abonnements, entretien courant, sans parler des appels de fonds exceptionnels en immeuble collectif : beaucoup de ménages sous-estiment cette addition, alors qu’elle est documentée. L’Insee rappelle par exemple, via l’indice de référence des loyers et plusieurs séries sur le logement, que le poste “logement, eau, électricité, gaz et autres combustibles” pèse lourd dans le budget des ménages, et la hausse des coûts de l’énergie observée depuis 2021 a rendu l’erreur de calcul plus douloureuse. Un réflexe simple change pourtant tout : bâtir un budget à partir du “coût total mensuel” et non du seul crédit, en conservant une réserve de sécurité, puis tester ce budget sur plusieurs scénarios, hausse des charges, travaux imprévus, vacance locative si le bien est destiné à être loué plus tard. Pour des repères et des outils de comparaison, certains acheteurs choisissent aussi de consulter des ressources dédiées au marché, en savoir plus, afin d’affiner leur lecture des coûts et de l’environnement local.
La copropriété, ce juge de paix ignoré
On visite un appartement, on tombe amoureux d’une lumière, puis on achète une organisation. La copropriété, ses finances, ses règles et sa dynamique, peut transformer un “bon plan” en passif durable, et c’est souvent après l’emménagement que l’on comprend ce que valent, ou non, les parties communes, l’isolation réelle et la gouvernance de l’immeuble. La loi impose la remise de documents, mais un primo-accédant ne sait pas toujours quoi chercher, ni comment interpréter les signaux faibles. Les procès-verbaux d’assemblée générale, par exemple, racontent la vraie vie du bâtiment : conflits récurrents, travaux repoussés, impayés de charges, contentieux avec un prestataire, sinistres qui traînent, tout cela finit par coûter. Les impayés, en particulier, sont un indicateur redoutable : quand une fraction significative des copropriétaires ne paie pas, la trésorerie se tend, les travaux se reportent, et ceux qui règlent voient la facture grimper.
L’autre piège s’appelle “travaux votés, travaux à venir”. Un ravalement, une réfection de toiture, un changement de chaudière collective, la remise en état d’un parking, l’ascenseur, la mise aux normes sécurité, et désormais les enjeux de performance énergétique, peuvent déclencher des appels de fonds très élevés. Depuis la loi Climat et résilience, la trajectoire de sortie des passoires thermiques a mis la rénovation énergétique au centre du jeu : les logements les plus énergivores font l’objet de restrictions progressives à la location, et les copropriétés doivent de plus en plus se poser la question d’un plan pluriannuel de travaux, ce qui a un impact sur la valeur et sur la charge future. Concrètement, un acheteur a intérêt à examiner le carnet d’entretien, le budget prévisionnel, l’état des impayés, les contrats en cours, puis à interroger le vendeur sur les discussions informelles déjà engagées, celles qui précèdent souvent un vote. Ce n’est pas une formalité administrative : c’est une lecture de risque, au même titre que l’analyse d’un taux d’intérêt.
Les travaux “cosmétiques” masquent l’essentiel
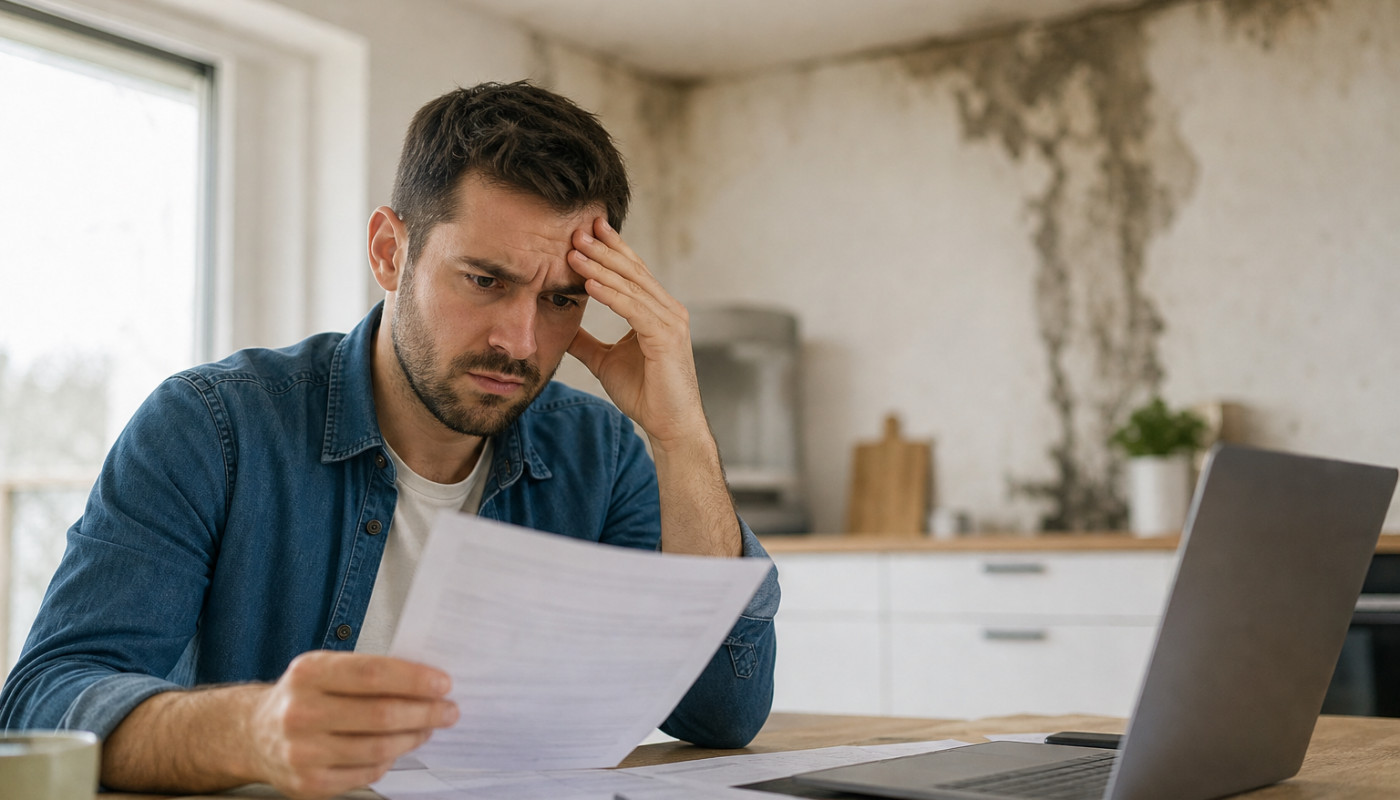
Une cuisine neuve, une peinture fraîche, un parquet vitrifié, et l’on oublie de regarder ce qui ne se photographie pas. Les rénovations dites “cosmétiques” sont parfois parfaitement honnêtes, mais elles peuvent aussi servir de rideau, et les débutants en font souvent les frais parce qu’ils manquent de repères techniques. L’humidité, par exemple, ne se résume pas à une tache : elle peut signaler une ventilation insuffisante, une infiltration en façade, un défaut d’étanchéité, voire un problème structurel. Or traiter l’humidité coûte cher, surtout si elle est liée à des ponts thermiques ou à une isolation absente, et les dégâts collatéraux, moisissures, dégradation des menuiseries, altération des revêtements, s’ajoutent vite. Même logique pour l’électricité : un tableau propre ne garantit pas une installation aux normes, et une mise en sécurité peut dépasser le simple remplacement de prises si le réseau est vétuste.
Le choc financier vient souvent des “postes invisibles” : toiture, charpente, assainissement, réseaux d’eau, chauffage, menuiseries, et, dans l’ancien, les surprises derrière une cloison. Le DPE, devenu central dans les arbitrages, mérite une lecture attentive, car il conditionne la facture énergétique, la capacité de revente et, pour les bailleurs, la possibilité de louer. Les pouvoirs publics rappellent régulièrement, via le site France Rénov’, que des aides existent, MaPrimeRénov’, éco-PTZ, certificats d’économies d’énergie, mais elles obéissent à des règles, à des plafonds et à des parcours, et une rénovation mal préparée peut faire perdre du temps, ou des subventions. Une bonne pratique consiste à budgéter les travaux sur devis, pas “à l’œil”, puis à hiérarchiser : sécurité, étanchéité, structure, énergie, confort, esthétique. C’est rarement le carrelage qui ruine un projet, mais plutôt une chaudière en fin de vie, une façade à reprendre ou une isolation inexistante, découvertes trop tard faute d’un regard méthodique, voire d’une contre-visite avec un professionnel.
Assurance, fiscalité, revente : les oubliés
Signer, emménager, respirer… et oublier le reste ? Beaucoup de primo-propriétaires raisonnent comme si l’achat s’arrêtait à la remise des clés, alors que la vie du bien commence réellement à ce moment-là, avec des obligations et des arbitrages qui évoluent. L’assurance emprunteur, par exemple, peut représenter une part importante du coût total du crédit, et la possibilité de changer d’assurance en cours de prêt, encadrée par la réglementation, est parfois ignorée, alors qu’elle peut générer des économies. L’assurance habitation mérite aussi mieux qu’un clic automatique : franchises, garanties dégâts des eaux, valeur des biens, protection juridique, et couverture des dépendances, doivent coller à la réalité du logement, notamment en maison, où les sinistres de toiture ou de jardin ne relèvent pas toujours des mêmes logiques qu’en appartement.
La fiscalité, elle, s’invite dès la première année, et pas seulement via la taxe foncière. En cas de mise en location ultérieure, ou d’achat déjà pensé comme un investissement, le régime fiscal, micro-foncier, réel, location meublée, n’obéit pas aux mêmes règles, et une mauvaise option peut coûter plusieurs milliers d’euros sur quelques exercices. Enfin, la revente n’est pas un sujet lointain, même pour un premier achat, car la mobilité professionnelle et personnelle demeure forte, et les cycles immobiliers existent. Un bien difficile à revendre, parce qu’il est mal classé énergétiquement, parce qu’il cumule des charges élevées, parce qu’il est dans une copropriété fragilisée, ou parce qu’il souffre d’une mauvaise distribution, enferme son propriétaire. Anticiper la liquidité, ce n’est pas spéculer : c’est préserver sa marge de manœuvre. Autrement dit, un achat réussi se juge autant à la sortie qu’à l’entrée, et cela implique de regarder dès aujourd’hui ce que regarderont, demain, les prochains acheteurs.
À retenir avant de signer
Avant toute offre, imposez une grille simple : coût total mensuel, santé de la copropriété, travaux chiffrés, et scénarios de revente. Pour les rénovations, demandez plusieurs devis et vérifiez l’éligibilité aux aides, via France Rénov’ notamment. Pour sécuriser le calendrier, réservez une marge budgétaire, et planifiez les démarches bancaires et assurantielles bien en amont.
Articles similaires

Maximiser votre investissement immobilier dans une île paradisiaque

Impact écologique et social des juridictions offshore : une analyse approfondie

Développement local et impact économique de la société d'informatique Vendôme

Initiatives entrepreneuriales en faveur de la biodiversité - Comment les entreprises peuvent contribuer et en tirer profit

Comment créer une entreprise écoresponsable rentable en 2023 tendances et opportunités

Comparatif des structures d'entreprise : pourquoi choisir une SAS ?

Stratégies durables : Pourquoi les grandes entreprises se tournent vers le marché de l'occasion
